W tym roku „wojna cenowa” na rynku motoryzacyjnym stopniowo traci na sile, a w branży coraz częściej zastanawiamy się nad niskocenową konkurencją. Niedawno przedstawiciel jednego z koncernów samochodowych w wywiadzie dla mediów stwierdził, że przedsiębiorstwa nie mogą w długim okresie polegać na wojnie cenowej, a一旦 przekroczona zostanie granica niskiej ceny, działalność branży będzie skrywać ogromne ryzyko. W branży motoryzacyjnej prawdziwa rywalizacja powinna dotyczyć technologii, usług, jakości, marki i społecznej odpowiedzialności biznesu.
Ta ocena współgra z obecnymi zmianami w konkurencji na chińskim rynku motoryzacyjnym. W pierwszym kwartale 2026 roku średnia wartość transakcyjna na pojazd wśród głównych chińskich marek samochodowych wyniosła: Great Wall Motors – 167,6 tys. juanów, BYD – 160,0 tys. juanów, SAIC Motor – 142,4 tys. juanów, Geely Automobile – 118,1 tys. juanów, co stanowi poziom wyższy niż w 2025 roku. Jednak na podstawie danych o średniej wartości transakcyjnej za pierwszy kwartał można bezpośrednio odczuć różnice w strategiach cenowych w branży, a także jasno odpowiedzieć na kluczowe pytanie „kto trwa przy swoich cenach”.
W ostatnich latach wojna cenowa była jednym z najbardziej bezpośrednich narzędzi konkurencji na rynku motoryzacyjnym. W krótkim okresie obniżki cen mogą pobudzać popyt i zwiększać sprzedaż, jednak wraz z wejściem branży w fazę zdominowaną przez nowe źródła energii zmienia się również sposób, w jaki konsumenci oceniają pojazdy. To, czy zasięg jest solidny, czy ładowanie jest wygodne, czy systemy wspomagania jazdy są niezawodne i czy obsługa posprzedażowa jest kompletna, coraz częściej wpływa na decyzje zakupowe użytkowników.
Pojawia się również bardziej realna presja. Od kwietnia wskaźnik penetracji detalicznej chińskich samochodów osobowych napędzanych nowymi źródłami energii przekroczył próg 60 proc., a po przejściu pojazdów elektrycznych z rynku rosnącego do rynku głównego przestrzeń do zdobywania użytkowników poprzez obniżki cen coraz bardziej się zawęża. Jednocześnie w pierwszym kwartale ogólna marża zysku w branży motoryzacyjnej wyniosła jedynie 3,2 proc., wiele koncernów samochodowych skorygowało już ceny i zaostrzyło rabaty dealerskie, a dalsze prowadzenie wojny cenowej staje się coraz mniej realistyczne.
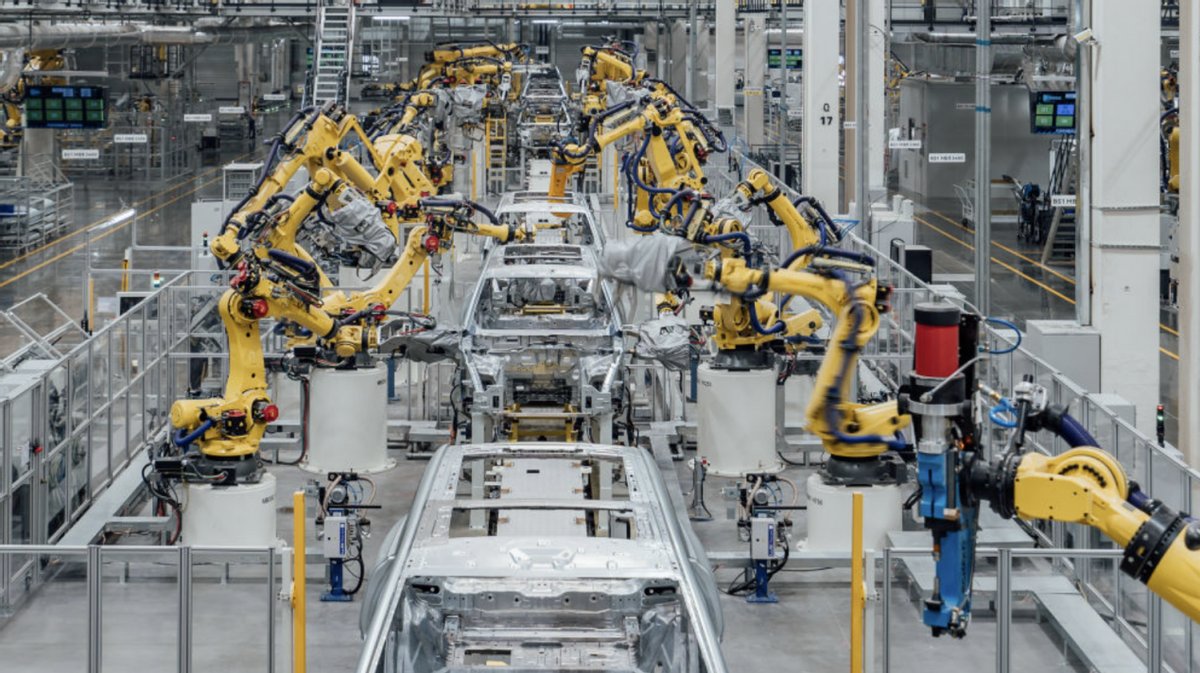
W porównaniu ze sprzedażą średnia wartość transakcyjna na pojazd lepiej odzwierciedla poziom produktów danego producenta i jego uznanie na rynku. Utrzymanie stabilnej ceny za pojazd przy jednoczesnym wzroście skali oznacza, że przedsiębiorstwo ma pewne podstawy w zakresie siły produktu i siły marki, a także większe możliwości dalszego inwestowania w technologię, jakość i usługi.
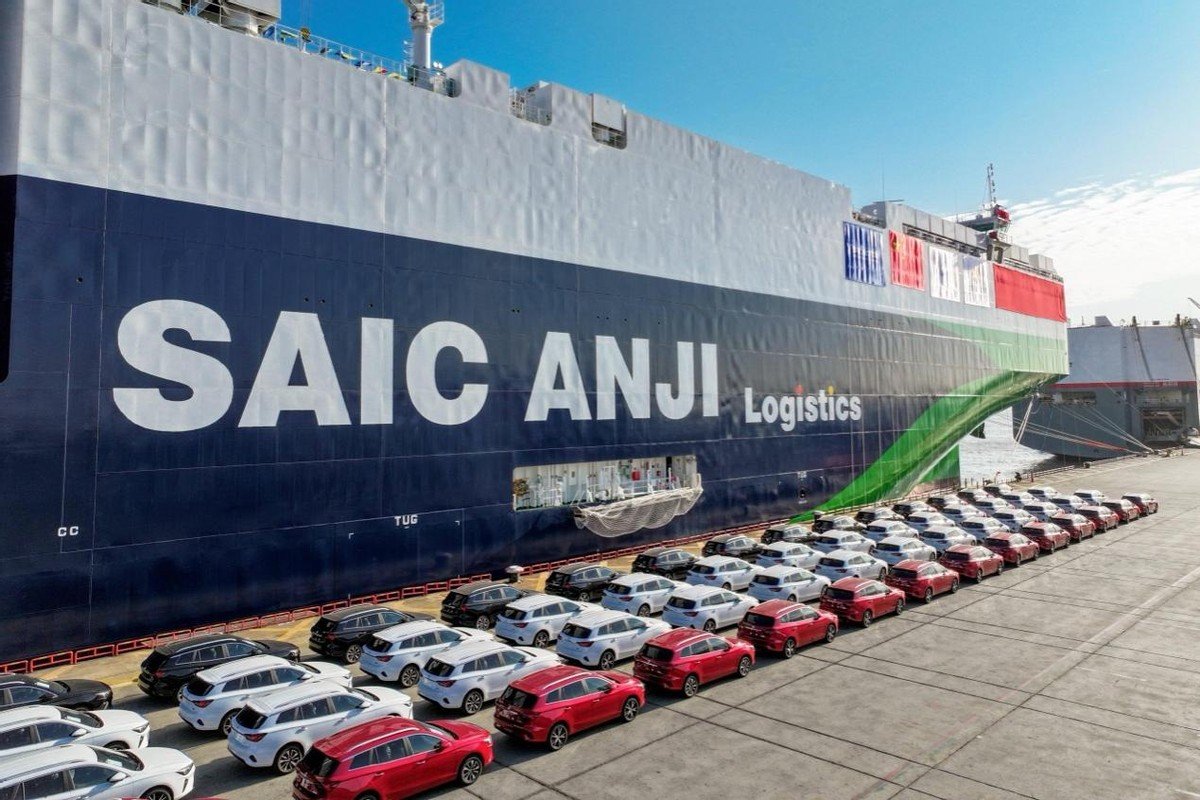
Z danych za pierwszy kwartał wynika, że wzrost cen pojazdów u różnych producentów opiera się na różnych fundamentach. Średnia wartość transakcyjna Great Wall Motors osiągnęła 167,6 tys. juanów, co wiąże się z konsekwentnym rozwijaniem w ostatnich latach układu produktów obejmującego pojazdy terenowe i wysokiej klasy nowe źródła energii. Średnia wartość transakcyjna BYD w pierwszym kwartale wyniosła około 160 tys. juanów; przy utrzymaniu wysokiej skali, technologia drugiej generacji baterii Blade, technologia szybkiego ładowania oraz system wspomagania jazdy „Bóg Oka” coraz szybciej trafiają do pojazdów, a firma nadal poprawia doświadczenia związane z zasięgiem, ładowaniem i bezpieczeństwem inteligentnej jazdy. Średnia wartość transakcyjna SAIC Motor w pierwszym kwartale wyniosła około 142,4 tys. juanów; marki własne, nowe źródła energii i rynki zagraniczne działają wspólnie, tworząc trzy filary jego wyników cenowych. Dane pokazują, że w pierwszym kwartale tego roku SAIC Motor sprzedał łącznie 325 tys. pojazdów na rynkach zagranicznych, co oznacza wzrost o 48,3 proc. rok do roku.
Z tego punktu widzenia średnia wartość transakcyjna na pojazd nie jest już tylko liczbą w sprawozdawczości finansowej, ale zaczyna również służyć jako wymiar obserwacji jakości operacyjnej producentów i ich uznania na rynku. Po opadnięciu fali wojny cenowej konkurencja między producentami nie osłabła, zmieniła się jedynie logika rywalizacji. Jeśli bezmyślnie wymienia się sprzedaż za pomocą strategii naśladowania technologii, kopiowania produktów i zdobywania rynku niską ceną, w rzeczywistości nadweręża się długoterminowe możliwości przedsiębiorstwa. Tylko poprzez realne wzmocnienie wartości produktu i prawdziwe przełożenie technologii, jakości i doświadczenia na uznanie użytkowników, można stabilnie utrzymać się przy stole i przejść przez tę falę płycizny.


