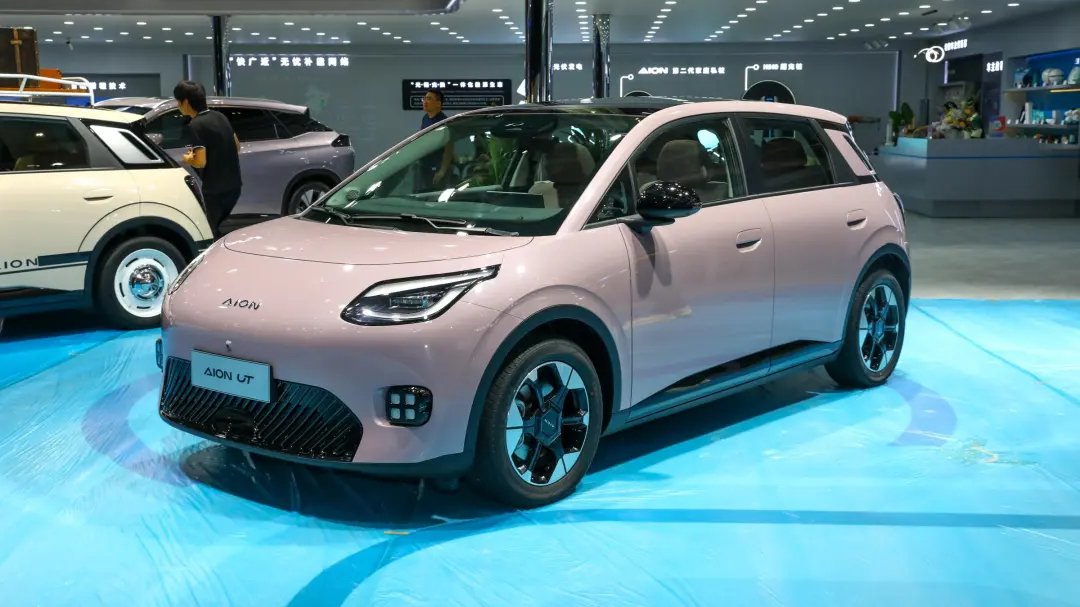
28 lutego wieczorem nowy model GAC Aion — AION UT — oficjalnie wszedł na rynek. Nowy samochód zostanie wprowadzony w 5 wersjach, a zakres cen wynosi od 69 800 juanów do 101 800 juanów.
I. Kolejny mocny gracz w wojnie cenowej: skąd bierze się „siła rażenia” AION UT?
Kiedy GAC Aion ogłosił, że AION UT będzie sprzedawany od 69 800 juanów, rynek zawrzał. Na rynku elektrycznych hatchbacków klasy 100 tys. juanów, gdzie dominują BYD Dolphin (od 102 800 juanów) i Volkswagen ID.3 (od 125 900 juanów), UT obniża próg cenowy o ponad 30 tys. juanów. To nie jest już tylko „przewrócenie stołu”, lecz rekonstrukcja całej logiki wyceny na rynku.
Patrząc na parametry techniczne, etykieta „stosunku jakości do ceny” UT nie jest bezpodstawna: cała gama standardowo wyposażona jest w system automatycznego hamowania awaryjnego AEB przy cofaniu, zasięg CLTC wynosi 420 km, zastosowano silnik o mocy 100 kW, a rozstaw osi 2750 mm zapewnia ponadprzeciętną przestrzeń. W porównaniu z Wuling Bingo w tej samej cenie (zasięg 333 km/rozstaw osi 2560 mm) lub Leapmotor T03 (zasięg 403 km/rozstaw osi 2400 mm), UT tworzy międzypokoleniową przewagę w kluczowych wskaźnikach wydajności. Co więcej, kombinacja 14,6-calowego ekranu centralnego i 8,8-calowego wyświetlacza LCD oraz system infotainment kompatybilny z trzema ekosystemami łączności telefonicznej bezpośrednio konkurują z inteligentną kabiną klasy 150 tys. juanów.
II. Analiza produktu: precyzyjne cięcie czy pułapka równowagi?
1. Gra projektowa: wgląd w użytkownika ukryty za urodą „kawaii”
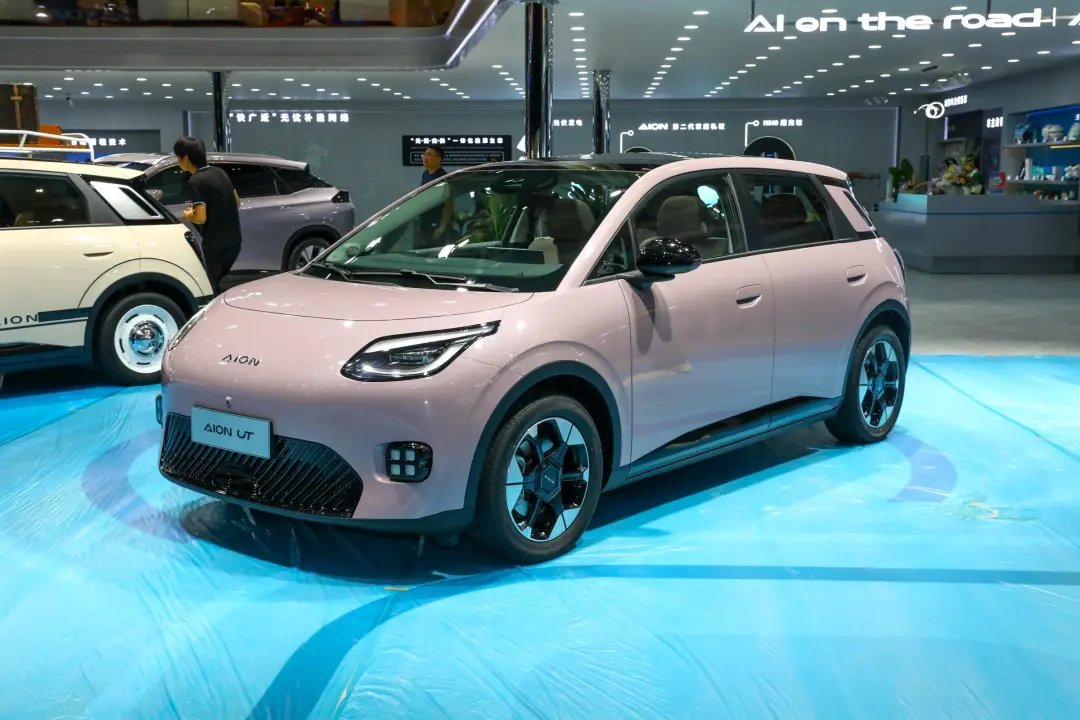
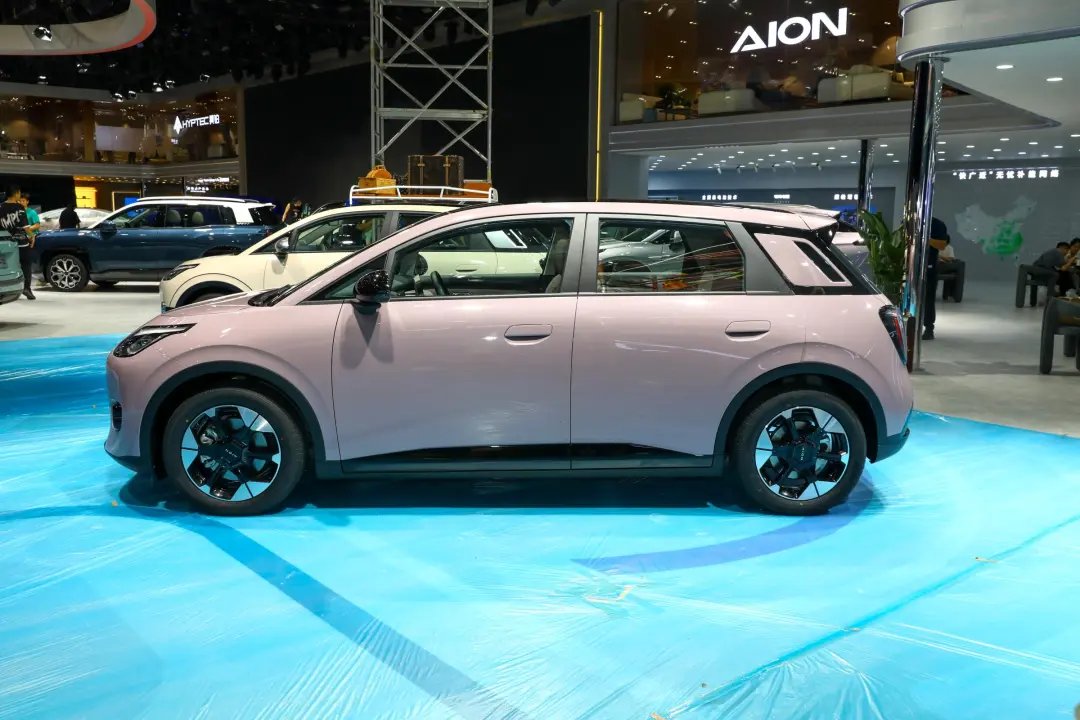
UT przyjmuje język designu z przednimi światłami w kształcie znaku „田”, dwukolorowym nadwoziem itp., wyraźnie odróżniając się od oceanicznej estetyki BYD Dolphin i niemieckiego minimalizmu ID.3. Wśród 6 kolorów nadwozia nazwy takie jak „Monet Purple” i „Emerald” celują w młode kobiety, a długość nadwozia 4270 mm zapewnia zwrotność — oczywiste intencje zdobycia miejskich dojeżdżających. Ryzyko polega jednak na tym, że zbyt wyrazisty styl może ograniczyć szerokość grupy odbiorców — podobnie jak sufit wzrostu wynikający z pozycjonowania „tylko dla kobiet” ORA Good Cat.
2. Wybory konfiguracyjne: strategiczna ambicja stojąca za standardowym AEB
Gdy większość producentów oferuje AEB (automatyczne hamowanie awaryjne) tylko w wyższych wersjach, strategia standardowego wyposażenia UT jest jak cios z wyższej ligi. Odzwierciedla to pewność GAC Aion co do kontroli kosztów inteligentnych systemów bezpieczeństwa: dzięki dedykowanej platformie elektrycznej GEP 2.0 i technologii baterii Yinpai wydajność upakowania objętościowego pakietu baterii wzrosła do 78%, a koszt produkcji całego pojazdu spadł o 15% w porównaniu z poprzednią generacją platformy. Rodzi to jednak obawy — czy wersja podstawowa z tylko 2 poduszkami powietrznymi nie ujawni słabości w testach zderzeniowych?
3. Zasięg i ładowanie: słodki punkt i punkt niepokoju 420 km
Zasięg CLTC 420 km UT trafia dokładnie w punkt krytyczny „wystarczający do jazdy miejskiej, ledwo wystarczający do podróży międzymiastowych”. W porównaniu z rzeczywistymi osiągami Dolphin 401 km (NEDC), jeśli UT osiągnie współczynnik realizacji rzeczywistego zasięgu powyżej 85%, zyska znaczącą przewagę konkurencyjną. Ograniczeniem może być jednak ładowarka wolna o mocy 6,6 kW (konkurenci standardowo oferują 7 kW) — wydajność ładowania może stać się słabym punktem doświadczenia użytkownika.
III. Trudna sytuacja rynkowa: kryzys „skoku na jednej nodze” Aion i misja przełamania impasu przez UT
Spośród 349 tys. pojazdów sprzedanych przez GAC Aion w 2024 roku modele AION Y i S stanowiły aż 84,77%. To ryzyko strukturalne jest szczególnie niebezpieczne w dobie przyspieszającej polaryzacji rynku nowych energii. Wprowadzenie UT to zasadniczo kluczowa bitwa Aion o wyjście z roli „specjalisty od ride-hailing” (AION S w ride-hailing stanowi ponad 60%) w kierunku rynku konsumenckiego.
Trójwymiarowa perspektywa układu konkurencyjnego:
Przesunięcie przedziału cenowego: wejście z ceną 69 800 juanów w lukę między BYD Seagull (od 73 800 juanów) a Wuling Bingo (od 59 800 juanów), tworząc „cenę wysokiej wersji Bingo, doświadczenie quase-Dolphin”.
Okno różnicy technologicznej: podczas gdy ID.3 wciąż używa 12-calowego ekranu centralnego i platformy MEB konwertowanej ze spalinowej, natywna platforma GEP 2.0 UT ma wrodzoną przewagę w wykorzystaniu przestrzeni.
Konwersja potencjału kanałów: ponad 300 centrów doświadczeń Aion w całym kraju — jeśli uda się powtórzyć model NIO „stacje szybkiego ładowania + sklepy w centrach handlowych”, można szybko zbudować świadomość marki wśród użytkowników.
Ale zagrożenia są równie oczywiste: w 2023 roku wskaźnik zapasów dealerów Aion sięgnął 2,1 (zdrowy poziom branżowy to 1,5). Jeśli UT nie osiągnie szybko wolumenu, może to zaostrzyć presję na kanały. Oficjalny cel sprzedaży 10–15 tys. sztuk miesięcznie oznacza konieczność przejęcia ponad 30% udziału w tym segmencie — co w obszarze, gdzie BYD i Wuling zbudowały już fosę, z pewnością nie jest łatwe.
IV. Ostateczne pytanie: czy UT to zbawca czy burzyciel?
Z perspektywy branży strategia cenowa AION UT oznacza, że elektryczne hatchbacki oficjalnie wchodzą w głębokie wody „parytetu cenowego elektryków i spalinowych”. Cena startowa 69 800 juanów jest już niższa niż w spalinowych odpowiednikach tej klasy (np. Fit od 81 800 juanów, POLO od 90 900 juanów), co ma przełomowe znaczenie dla procesu zastępowania pojazdów spalinowych. Należy jednak uważać na presję marżową wynikającą z obniżania cen: przy pakiecie baterii 44,12 kWh sam koszt baterii przekracza 30 tys. juanów, a koszt BOM całego pojazdu może zbliżać się do czerwonej linii ceny sprzedaży.
Dla konsumentów UT oferuje możliwość „za małe pieniądze załatwić dużą sprawę”, ale jej długoterminowa niezawodność wymaga jeszcze weryfikacji przez czas. Według danych J.D. Power liczba usterek na 100 pojazdów (PP100) marki Aion w 2023 roku wyniosła 187, co jest lepsze od średniej branżowej (210), ale wciąż gorsze od BYD (162). Jeśli UT przełamie barierę w kontroli jakości, może na nowo zdefiniować standardy wartości w segmencie elektryków za 100 tys. juanów.
Zakończenie: hazard bez drogi odwrotu
Wejście AION UT to zarówno walka GAC Aion na ostatnim bastionie o zdjęcie etykiety „jednostronnego specjalisty”, jak i mikrokosmos narastającej wewnętrznej konkurencji na chińskim rynku nowych energii. Gdy wojna cenowa eskaluje z „ranię wroga o tysiąc, tracąc osiemset” do „rozgrywki na życie i śmierć: wolumen za cenę”, czy UT zdoła precyzyjnymi cięciami wytyczyć nowy szlak w czerwonym oceanie? Odpowiedź może nie leżeć w samym produkcie, lecz w tym, czy Aion potrafi zrekonstruować ogólną efektywność od badań i rozwoju po kanały sprzedaży. Wynik tej bitwy głęboko wpłynie na układ sił na rynku nowych energii w 2025 roku.


